

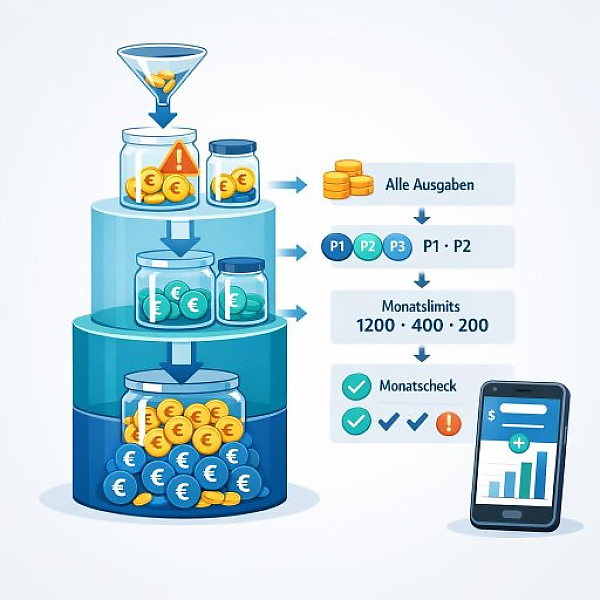
Ein Ausgabenplan nach Prioritäten ist eine geordnete Liste Ihrer Ausgaben, bei der Sie jede Ausgabe einer festen Stufe zuordnen: ganz oben lebensnotwendig, darunter wichtig für den Alltag, ganz unten verzichtbar. Sie richten Ihr digitales Haushaltsbuch damit zuerst auf das Notwendige aus und planen Komfort- und Luxusausgaben erst danach.
| Priorität | Bedeutung | Typische Beispiele | Beispiel-Budget pro Monat | Vorschlag: Kennzeichnung im Haushaltsbuch |
|---|---|---|---|---|
| P1 – lebensnotwendig | Grundausgaben, ohne die Ihre Existenz oder Wohnung gefährdet ist. | Miete, Strom, Heizung, Grundnahrungsmittel, Krankenversicherung, notwendige Medikamente, Basis-ÖPNV-Ticket | z.B. 1.200 € | Kategorie Wohnen / Lebenshaltung + Tag P1 |
| P2 – wichtig / Alltag | Ausgaben, die Ihren Alltag klar erleichtern, aber nicht überlebenswichtig sind. | Handyvertrag, Internet, Haushaltsmittel, Schulbedarf, sportliche Vereinsbeiträge, einfache Freizeitaktivitäten | z.B. 400 € | Kategorie Alltag & Freizeit + Tag P2 |
| P3 – verzichtbar | Komfort- und Luxusausgaben, auf die Sie notfalls gut verzichten können. | Restaurantbesuche, Streaming-Extras, Shopping über Bedarf, teure Hobbys, Spontankäufe | z.B. 200 € (Restbetrag) | Kategorie Luxus & Extras + Tag P3 |
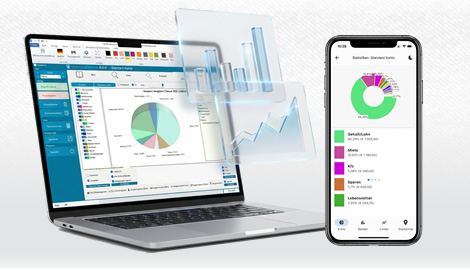
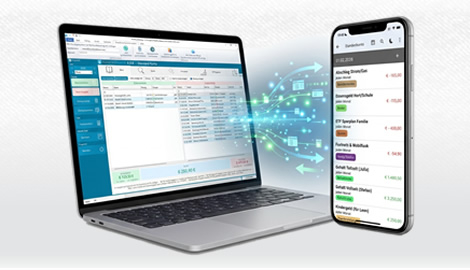
Ein Ausgabenplan nach Prioritäten hilft Ihnen, zuerst Ihre wichtigsten Kosten zu sichern. Erst wenn diese sicher gedeckt sind, planen Sie die weniger wichtigen Ausgaben. In einem digitalen Haushaltsbuch wie MyMicroBalance können Sie dies sehr klar abbilden:
So müssen Sie im Engpass nicht überall kürzen, sondern können gezielt bei der niedrigsten Priorität ansetzen.
Im ersten Schritt geht es nur darum, einen vollständigen Überblick zu bekommen. Noch keine Prioritäten, nur eine saubere Liste.
Orientieren Sie sich dabei an diesen Feldern:
Wichtig: Die Priorität (P1, P2, P3) vergeben Sie erst später. Der Zweck von Schritt 1 ist nur, alle Ausgaben zu erfassen. Je vollständiger diese Liste, desto besser funktioniert Ihr Ausgabenplan nach Prioritäten.
Nun ordnen Sie jede Ausgabe einer der drei Prioritäten zu. Nutzen Sie dazu eine klare Definition:
Fragen Sie sich bei jeder Ausgabe:
So setzen Sie die Priorität im digitalen Haushaltsbuch (Beispiel MyMicroBalance):
Ziel von Schritt 2: Jede einzelne Ausgabe ist klar einer Stufe P1, P2 oder P3 zugeordnet und diese Information ist im Haushaltsbuch direkt sichtbar.
Jetzt machen Sie aus der Einteilung einen Plan. Ein monatliches Ausgabenlimit bedeutet: So viel Geld wollen Sie maximal in einer Prioritätsstufe ausgeben.
Gehen Sie dabei immer in dieser Reihenfolge vor:
So hinterlegen Sie die Limits im digitalen Haushaltsbuch:
In MyMicroBalance können Sie je Kategorie oder Kategorie-Gruppe ein Budget festlegen. Ordnen Sie einfach Ihre P1-, P2- und P3-Ausgaben so zu, dass Sie am Monatsende sehen: Wurde das P-Budget eingehalten oder nicht?
Am Monatsende ist der wichtigste Teil: Sie werten aus, wo die Limits gerissen wurden. So finden Sie schnell Stellschrauben für Verbesserungen.
Analysieren Sie die Ergebnisse Schritt für Schritt:
Wichtig: P1 wird möglichst nicht angetastet, P2 nur vorsichtig. Die Hauptschraube für schnelle Verbesserungen ist P3. Genau hier lohnt sich eine ehrliche Durchsicht: Welche Ausgaben hatten wenig Nutzen für Sie? Was würden Sie nächsten Monat weglassen, ohne dass Ihr Alltag schlechter wird?
Damit Ihr Ausgabenplan nach Prioritäten nicht nur eine Momentaufnahme bleibt, helfen diese einfachen Routinen:
Ein Ausgabenplan nach Prioritäten macht Ihr digitales Haushaltsbuch übersichtlich und handlungsfähig. Die Kernidee:
Mit dieser einfachen Struktur haben Sie jederzeit im Blick, dass das Notwendige gesichert ist. Zugleich sehen Sie transparent, wo Sie freiwillig kürzen können, ohne Ihre grundlegende Versorgung zu gefährden. Ein digitales Haushaltsbuch wie MyMicroBalance unterstützt Sie dabei, diese Prioritäten klar zu erfassen, zu kennzeichnen und regelmäßig zu überprüfen.
 1
 2
 3
 4


