28. September 2026 | Ratgeber

Was ist ein persönlicher Budgetzyklus? Einfache Definition und Anleitung für Ihr Haushaltsbuch

Was ist ein persönlicher Budgetzyklus? Einfache Definition und Anleitung für Ihr Haushaltsbuch

Was ist ein persönlicher Budgetzyklus?

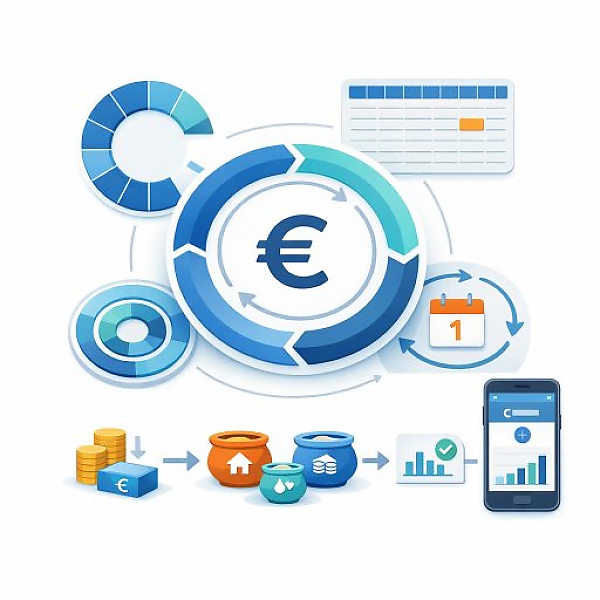
Ein persönlicher Budgetzyklus ist der wiederkehrende Zeitraum, in dem Sie Ihre Einnahmen und Ausgaben systematisch planen, erfassen und auswerten. Er legt fest, von wann bis wann Ihr Haushaltsbuch gilt (zum Beispiel vom Gehaltseingang bis zum nächsten Gehalt) und welche Buchungen in eine gemeinsame Auswertung gehören.

Typische Arten von Budgetzyklen im Überblick

Ein Budgetzyklus hilft Ihnen, Ihre Geldbewegungen klar zu ordnen. Die wichtigsten Varianten sind:

  • Gehalt-basierter Budgetzyklus: Start am Tag des Gehaltseingangs. Ende am Tag vor dem nächsten Gehalt.
  • Monatsbeginn-basierter Budgetzyklus: Start immer am 1. Kalendertag des Monats. Ende am letzten Kalendertag.
  • Wochenbudget: Jede Woche ist ein eigener Zyklus, zum Beispiel Montag bis Sonntag.
  • Mischform: Kombination, zum Beispiel ein Hauptzyklus nach Gehalt plus ein zusätzliches Wochenbudget für variable Ausgaben wie Einkäufe oder Freizeit.

Vergleich der Budgetzyklen: Vorteile, Nachteile und typische Nutzung

Budgetzyklus Vorteile Nachteile Typische Nutzung Passender Starttag
Gehalt-basiert
  • Passt direkt zum Gehaltsrhythmus
  • Guter Überblick: Wie lange reicht das Gehalt?
  • Fixkosten und Reserven lassen sich gut planen
  • Nicht identisch mit Kalender-Monat
  • Einmalige Zahlungen im Monat schwerer zuzuordnen
  • Angestellte mit festem Gehalt
  • Personen mit einem Hauptlohn
  • Tag des Gehaltseingangs (z.B. 25.)
Monatsbeginn-basiert
  • Einfache Orientierung am Kalender
  • Gut für monatliche Auswertungen und Vergleiche
  • Rechnungen mit Monatsangabe (z.B. Miete) lassen sich leicht zuordnen
  • Gehalt fällt oft nicht genau am 1. an
  • Saldo kann zum Monatsanfang schwanken
  • Familien mit vielen Fixkosten pro Monat
  • Haushalte, die Berichte pro Kalendermonat wünschen
  • 1. Tag des Monats
Wochenbudget
  • Sehr feine Steuerung der Alltagsausgaben
  • Gute Kontrolle bei knappen Mitteln
  • Motivierend durch häufige Erfolgskontrolle
  • Mehr Pflegeaufwand
  • Fixkosten fallen oft monatlich an, nicht wöchentlich
  • Singles mit hohem Anteil variabler Ausgaben
  • Personen mit wechselnden Einnahmen im Monat
  • Typisch Montag oder Gehaltstag
Mischform
  • Hauptzyklus für Überblick, Unterzyklen für Detailkontrolle
  • Flexibel anpassbar an Lebenssituation
  • Gut für komplexere Haushalte
  • Etwas komplexer in der Einrichtung
  • Disziplin nötig, um die Struktur beizubehalten
  • Familien mit mehreren Einkommen
  • Selbstständige mit stark schwankenden Einnahmen
  • Hauptzyklus z.B. Gehaltstag
  • Unterzyklen z.B. jeder Montag

Warum ein klarer Budgetzyklus im Haushaltsbuch wichtig ist

Ohne definierten Budgetzyklus sind Ihre Zahlen schwer zu vergleichen. Ein Monat wirkt dann vielleicht teuer, weil viele Rechnungen genau dort fällig sind. Ein anderer wirkt günstig, weil Zufälle die Ausgaben verschieben.

Mit einem festen Budgetzyklus erhalten Sie:

  • Vergleichbare Auswertungen: Jeder Zyklus hat denselben Aufbau.
  • Klare Zuordnung: Einnahmen und Ausgaben gehören eindeutig zu einem bestimmten Zeitraum.
  • Bessere Planung: Sie sehen früh, ob das Geld bis zum Ende des Zyklus reicht.
  • Mehr Kontrolle: Sie erkennen Muster, zum Beispiel wiederkehrende Engpässe.

Schritt 1: Einnahmenrhythmus prüfen

Im ersten Schritt erfassen Sie, wann regelmäßig Geld auf Ihrem Konto eingeht. So bestimmen Sie die natürliche Taktung Ihres Budgets.

  • Listen Sie alle regelmäßigen Einnahmen auf: Gehalt, Nebenjob, Unterhalt, Rente oder andere feste Zahlungen.
  • Notieren Sie jeweils das typische Datum oder den Zeitraum (zum Beispiel „zwischen 25. und 28.“).
  • Unterscheiden Sie monatliche und unregelmäßige Einnahmen (zum Beispiel Prämien oder einmalige Zahlungen).

Ihr Haupt-Budgetzyklus sollte sich in der Regel an der wichtigsten regelmäßigen Einnahme orientieren. Meist ist das das Haupteinkommen.

Schritt 2: Passenden Budgetzyklus festlegen

Jetzt wählen Sie die Struktur, die zu Ihrem Alltag passt. Orientieren Sie sich an Ihren Einnahmen und an Ihrer gewünschten Auswertungsform.

  • Wenn Ihr Gehalt immer ähnlich fällt (z.B. am 25.):
    • Wählen Sie oft einen Gehalt-basierten Budgetzyklus, zum Beispiel vom 25. bis zum 24. des Folgemonats.
  • Wenn Sie viele Rechnungen pro Kalendermonat haben (Miete, Beiträge, Verträge):
    • Wählen Sie oft einen Monatsbeginn-basierten Budgetzyklus, vom 1. bis zum letzten Tag des Monats.
  • Wenn Ihre variablen Ausgaben schwer zu kontrollieren sind (Einkäufe, Freizeit):
    • Nutzen Sie zusätzlich ein Wochenbudget, zum Beispiel Montag bis Sonntag.
  • Wenn Sie mehrere Einkommen oder stark schwankende Einnahmen haben:
    • Prüfen Sie eine Mischform: Ein Hauptzyklus (z.B. Kalendermonat) und zusätzliche Wochen- oder Projektbudgets.

Wichtig ist, dass Sie sich für einen Hauptzyklus entscheiden, der in Ihrem Haushaltsbuch als Standardzeitraum dient.

Schritt 3: Budgetzyklus im digitalen Haushaltsbuch einrichten

Mit einem digitalen Haushaltsbuch wie MyMicroBalance können Sie Ihren Budgetzyklus technisch abbilden. Passen Sie die Einstellungen so an, dass Ihre Auswertungen automatisch den richtigen Zeitraum nutzen.

  • Wählen Sie in den Einstellungen den Standardzeitraum für Auswertungen (z.B. „Monat“ oder „benutzerdefinierter Zeitraum“).
  • Legen Sie Ihren Starttag fest (z.B. 25. für den Gehalt-basierten Zyklus oder 1. für den Monatsbeginn-Zyklus).
  • Speichern Sie diese Auswahl als Standard, damit jede neue Auswertung Ihrem Budgetzyklus folgt.
  • Wenn Sie ein Wochenbudget nutzen, richten Sie zusätzlich eine zweite Ansicht oder Auswertung „pro Woche“ ein.

Ziel ist, dass Sie mit wenigen Klicks genau den Zeitraum sehen, für den Sie planen: einen Budgetzyklus statt eines zufälligen Kalenderausschnitts.

Schritt 4: Fixkosten und variable Ausgaben dem Zyklus zuordnen

Jetzt verknüpfen Sie Ihre Ausgaben mit dem gewählten Budgetzyklus. So erstellen Sie eine klare Struktur für Ihre Planung.

  • Erstellen Sie eine Liste Ihrer Fixkosten (Miete, Strom, Versicherungen, Abos, Beiträge).
  • Ordnen Sie jede dieser Ausgaben einem Budgetzyklus zu, nicht nur einem Kalendermonat.
    • Beispiel: „Miete im Februar-Zyklus“ statt „Miete im Kalender-Februar“.
  • Definieren Sie in Ihrem Haushaltsbuch passende Kategorien (z.B. Wohnen, Mobilität, Lebensmittel, Freizeit).
  • Tragen Sie jede Ausgabe sofort mit:
    • Datum
    • Betrag
    • Kategorie
    und lassen Sie das Haushaltsbuch sie automatisch dem richtigen Zyklus zuordnen.
  • Für variable Ausgaben (Einkäufe, Restaurant, Freizeit) können Sie zusätzlich ein Wochenlimit pro Kategorie festlegen.

Durch diese Zuordnung erkennen Sie schnell, welche Ausgaben Ihr Budget in einem Zyklus besonders belasten.

Schritt 5: Feste Auswertungs-Routine am Zyklusende aufbauen

Ein Budgetzyklus entfaltet seine Wirkung erst dann richtig, wenn Sie ihn regelmäßig auswerten. Planen Sie deshalb am Ende jedes Zyklus eine kurze Routine ein.

  • Termin eintragen:
    • Legen Sie einen festen Tag fest, zum Beispiel den letzten Tag des Budgetzyklus.
    • Planen Sie 10 bis 20 Minuten für die Auswertung ein.
  • Saldo prüfen:
    • Vergleichen Sie Ihre Gesamteinnahmen und Gesamtausgaben im Zyklus.
    • Notieren Sie den Überschuss oder das Defizit.
  • Kategorien vergleichen:
    • Sehen Sie sich an, welche Kategorien über dem geplanten Betrag liegen.
    • Markieren Sie Bereiche, in denen Sie im nächsten Zyklus bewusster planen wollen.
  • Anpassungen für den nächsten Zyklus festlegen:
    • Entscheiden Sie, ob Sie bestimmte Budgets senken oder erhöhen.
    • Planen Sie gegebenenfalls einen Teil des Überschusses für Rücklagen ein.

Mit einem digitalen Haushaltsbuch wie MyMicroBalance können Sie viele dieser Schritte über Berichte und Diagramme unterstützen. Wichtig ist aber vor allem die persönliche Routine: bewusst auf den letzten Zyklustag schauen und Entscheidungen für den nächsten Zeitraum treffen.

Praxisbeispiel: Gehalt-basiertes Budget für einen Single-Haushalt

Ein einfaches Beispiel zeigt, wie ein persönlicher Budgetzyklus im Alltag funktionieren kann:

  • Gehaltseingang: jeden Monat am 25.
  • Gewählter Budgetzyklus: 25. bis 24. des Folgemonats.
  • Fixkosten: Miete, Strom, Internet, Tickets für den Nahverkehr, Versicherungen.
  • Variable Ausgaben: Lebensmittel, Restaurant, Freizeit, Kleidung.

So gehen Sie vor:

  • Tragen Sie am 25. das Gehalt als Einnahme ein.
  • Planen Sie die Summe der Fixkosten direkt für den neuen Zyklus ein.
  • Teilen Sie den Restbetrag in Wochenbudgets für variable Ausgaben auf.
  • Werten Sie am 24. aus, ob das Budget gereicht hat und passen Sie bei Bedarf Kategorien an.

Fazit: Ein klarer Budgetzyklus ist die Grundlage für ein aussagekräftiges Haushaltsbuch

Ein persönlicher Budgetzyklus ist mehr als ein beliebiger Zeitraum. Er ist der feste Rahmen, in dem Sie Ihr Geld beobachten, planen und steuern. Wenn Sie Ihre Einnahmenrhythmus prüfen, einen passenden Budgetzyklus wählen, Ihre Ausgaben konsequent zuordnen und am Zyklusende auswerten, entsteht ein verständliches Bild Ihrer Finanzen.

Mit einem digitalen Haushaltsbuch wie MyMicroBalance können Sie diesen Rahmen technisch sauber abbilden und Ihre Auswertungen so strukturieren, dass sie zu Ihrem persönlichen Lebensrhythmus passen.
Jetzt das Haushaltsbuch MyMicroBalance für Windows, Android oder iOS herunterladen