

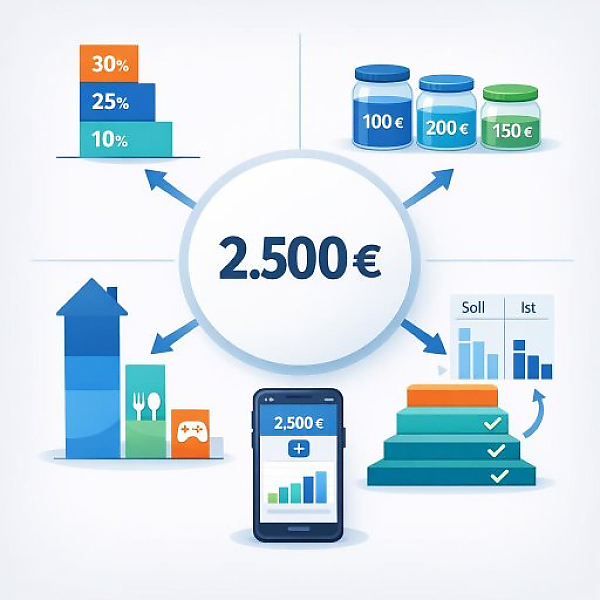
Eine Ausgabenregel im Haushaltsbuch ist eine einfache Vorgabe in Prozent oder Euro, wie viel von Ihrem monatlichen Einkommen Sie höchstens für bestimmte Ausgabengruppen (zum Beispiel Wohnen, Alltag, Freizeit) einplanen, damit Ihre Ausgaben planbar und gut vergleichbar bleiben.
In der folgenden Tabelle sehen Sie mehrere verbreitete Arten von Ausgabenregeln. Als Muster verwenden wir ein monatliches Nettoeinkommen von 2.500 €. Die Prozentwerte sind typische Spannen. Die Euro-Beträge sind Beispielwerte in der Mitte der Spanne.
| Regel-Typ | Kurz-Definition | Typische Spanne je Hauptkategorie | Beispiel-Verteilung bei 2.500 € Netto |
|---|---|---|---|
| 1. Bedarfs-Regel (nach Bedarf) | Sie orientieren sich an Ihren aktuellen Kosten. Wichtigste Ausgaben zuerst (Wohnen, Versicherung, Mobilität). Freizeit und Extras bekommen, was übrig bleibt. | Wohnen: 25–40 % Alltag (Essen, Haushalt): 15–25 % Mobilität: 5–15 % Freizeit & Sonstiges: Rest | Wohnen ca. 800 € (32 %) Alltag ca. 550 € (22 %) Mobilität ca. 250 € (10 %) Freizeit & Sonstiges ca. 900 € (36 %) |
| 2. Prioritäts-Regel (lebenswichtig zuerst) | Sie vergeben zuerst feste Anteile an Ihre wichtigsten Ziele (z.B. Wohnen, Rücklagen). Andere Bereiche passen Sie danach an. | Wohnen: 25–35 % Alltag: 20–30 % Rücklagen / Puffer: 5–15 % Freizeit & Wünsche: 10–20 % Mobilität: 5–15 % | Wohnen ca. 750 € (30 %) Alltag ca. 625 € (25 %) Rücklagen / Puffer ca. 250 € (10 %) Freizeit & Wünsche ca. 375 € (15 %) Mobilität ca. 500 € (20 %) |
| 3. Prozent-Regel (klare Verteilung) | Sie legen feste Prozentzahlen pro Kategorie fest. Diese Regel eignet sich gut für ein digitales Haushaltsbuch, weil sich Limits leicht berechnen lassen. | Wohnen: 30 % Alltag: 25 % Mobilität: 10 % Gesundheit & Versicherungen: 10 % Freizeit: 15 % Sonstiges / Puffer: 10 % | Wohnen 750 € Alltag 625 € Mobilität 250 € Gesundheit & Versicherungen 250 € Freizeit 375 € Sonstiges / Puffer 250 € |
| 4. Euro-Regel (feste Beträge) | Sie legen feste Eurobeträge für jede Ausgabengruppe fest. Die Beträge ändern Sie nur, wenn sich Ihr Einkommen oder Ihre Lebenssituation klar ändert. | Keine Prozentvorgabe, sondern direkte Euro-Limits, z.B.: Wohnen: 800–900 € Alltag: 500–600 € Freizeit: 300–400 € | Wohnen 850 € Alltag 550 € Mobilität 250 € Gesundheit & Versicherungen 250 € Freizeit 350 € Sonstiges / Puffer 250 € |
Eine Ausgabenregel ist nur dann hilfreich, wenn Sie sie konsequent mit Ihrem Haushaltsbuch verbinden. Das geht am einfachsten mit einer digitalen Lösung wie MyMicroBalance, in der Sie Kategorien und Limits direkt hinterlegen.
Überlegen Sie, welche Regel am besten zu Ihrer Lebenssituation passt:
Wichtig: Eine Ausgabenregel ist keine starre Vorschrift. Sie ist eine Orientierung, die Sie an Ihre Realität anpassen dürfen.
Im nächsten Schritt übersetzen Sie Ihre gewählte Ausgabenregel in konkrete Eurobeträge:
Am Monatsende vergleichen Sie Ihre geplanten Werte mit den tatsächlichen Ausgaben. So erkennen Sie frühzeitig, ob Ihre Ausgabenregel zu streng, zu locker oder passend ist.
Die meisten Ausgabenregeln lassen sich auf einige einfache Grundtypen zurückführen. Sie können diese Regeln auch kombinieren.
Bei der Bedarfs-Regel schauen Sie zuerst auf Ihre bestehenden Ausgaben. Sie erfassen für mehrere Monate, was Sie wirklich zahlen. Daraus entsteht Ihre persönliche Verteilung.
Bei der Prioritäts-Regel legen Sie Reihenfolgen fest. Lebenswichtige und persönliche wichtige Bereiche erhalten zuerst ein sicheres Budget.
Diese Regel passt gut, wenn Sie das Gefühl haben, dass Spaß-Ausgaben oft die wichtigen Bereiche verdrängen.
Die Prozent-Regel arbeitet mit festen Anteilen. Sie definieren zum Beispiel: So viel Prozent meines Einkommens darf insgesamt in Wohnen fließen.
Die Euro-Regel ist besonders einfach im Alltag: Sie legen feste Monatsbeträge fest, zum Beispiel 300 € für Freizeit, 100 € für Auswärtsessen.
Ein Haushaltsbuch ist das Werkzeug, mit dem Sie Ihre Ausgabenregel in die Praxis bringen. Ohne Haushaltsbuch bleibt die Regel nur eine Idee.
Mit einem digitalen Tool wie MyMicroBalance können Sie diese Verbindung besonders gut nutzen, weil Sie Ihre Kategorien, Limits und Auswertungen an einem Ort sehen.
Eine Ausgabenregel im Haushaltsbuch hilft Ihnen, Ihr Einkommen bewusst auf die wichtigen Lebensbereiche zu verteilen. Sie:
Ob Sie eher mit Bedarf, Prioritäten, Prozenten oder festen Eurobeträgen arbeiten: Entscheidend ist, dass Sie Ihre Ausgabenregel im Haushaltsbuch festhalten, regelmäßig prüfen und an Ihr echtes Leben anpassen.
 1
 2
 3
 4


